Frais d'hypothèque à Monaco : le coût découvert trop tard
Publié par Paolo Petrini le 04/09/2026
Temps de lecture
25
min.
Fiscalité et Législation
Une inscription hypothécaire coûte environ 0,92 % du montant garanti à Monaco, et non du prix de l'appartement.
Découvrez notre sélection d'appartements
à vendre à Monaco
à vendre à Monaco
Studios, 2 pièces, 3 pièces, 4 pièces, 5 pièces et plus, penthouses et propriétés de prestige.
Ce pourcentage se décompose en deux lignes distinctes : un droit de 0,65 % perçu au titre de la formalité hypothécaire, et un émolument notarial réglementé de 0,27 % pour la rédaction du bordereau d'inscription. Un acquéreur qui finance son achat à hauteur de 10 millions d'euros doit donc prévoir près de 92 000 euros au seul titre de la mise en place de la garantie, en plus des droits de mutation, des honoraires du notaire et des éventuels frais de dossier bancaires.
C'est un poste parfaitement légal et chiffrable à l'avance. Le problème n'est pas son existence. C'est le moment où l'acquéreur en prend connaissance : bien souvent au stade du financement, quand l'acompte est déjà versé et l'engagement signé. À ce moment précis, la somme ne se discute plus, elle s'absorbe. Et ce n'est que le coût d'entrée : lever cette même hypothèque au moment de revendre a son propre tarif, plus élevé encore.
Ce qu'il faut retenirFrais d'hypothèque Monaco
Ce qu'il faut retenir : les frais d'hypothèque à Monaco
Les frais d'hypothèque à Monaco représentent environ 0,92 % du montant garanti. Voici les points qui déterminent la facture réelle.
- Le coût total d'une inscription hypothécaire à Monaco s'établit à 0,92 % du montant inscrit.
- Ce taux additionne un droit de 0,65 % sur la formalité hypothécaire et un émolument notarial de 0,27 % pour le bordereau d'inscription.
- L'assiette de calcul est le montant de l'affectation hypothécaire, jamais le prix d'achat de l'appartement.
- Un achat de 20 millions d'euros financé à hauteur de 10 millions génère environ 92 000 euros de frais d'inscription, pas 184 000 euros.
- La banque peut faire inscrire le principal augmenté d'accessoires destinés à couvrir intérêts et frais : le montant garanti dépasse alors le capital emprunté.
- Une inscription conserve l'hypothèque pendant dix ans et doit être renouvelée avant ce terme pour préserver son rang, ce qui peut générer un second coût sur un crédit long.
- Revendre avant le terme suppose une mainlevée, tarifée 0,50 % d'émolument et 0,50 % de droit, quand une opération réduisant seulement le gage relève d'un tarif de quelques euros.
- Le coût se révèle souvent après le versement de l'acompte, quand l'acquéreur est déjà engagé et n'a plus de marge de négociation.
Conseil Petrini : posez la question du coût de la garantie dès votre première discussion de financement, avant de verser un acompte. Demandez par écrit à votre banque le montant exact qui sera porté sur le bordereau d'inscription. C'est ce chiffre, et lui seul, qui détermine la somme à prévoir.
Pourquoi parle-t-on de 1 % d'hypothèque à Monaco
Le chiffre exact est 0,92 %, et il ne s'agit pas d'une commission bancaire. Deux prélèvements réglementés se superposent lors de la constitution de la garantie.
Le premier est un droit perçu au titre de la formalité hypothécaire. La loi n° 580 du 29 juillet 1953 portant aménagement des droits d'enregistrement et d'hypothèques fixe à 0,65 % le tarif applicable aux inscriptions de créances hypothécaires. Ce droit n'a rien de négociable : il est dû dès lors que la garantie est inscrite auprès de la Conservation des Hypothèques.
Le second est l'émolument du notaire pour la rédaction du bordereau d'inscription, fixé à 0,27 % par l'Ordonnance Souveraine n° 15.252 du 13 février 2002 portant tarif des notaires. Il ne s'agit donc pas d'honoraires libres mais d'une rémunération tarifée par un texte, au même titre que les autres actes de l'étude. La distinction a son importance : les notaires de Monaco appliquent un barème public, que l'acquéreur peut vérifier ligne par ligne.
Additionnés, ces deux postes donnent 0,92 %, couramment arrondi à « environ 1 % » dans les conversations bancaires. L'arrondi est commode, mais il masque la vraie question, celle que presque personne ne pose avant la signature : 0,92 % de quoi ?
Sur quelle somme les 0,92 % sont-ils calculés
Les frais d'hypothèque se calculent sur le montant de l'affectation hypothécaire, c'est-à-dire la somme effectivement portée sur le bordereau d'inscription, et non sur le prix payé pour l'appartement.
La nuance change tout dès que l'apport personnel est significatif. Un acquéreur qui achète un appartement 20 millions d'euros en apportant 10 millions et en empruntant les 10 millions restants ne paie pas 0,92 % de 20 millions. Si la banque inscrit une hypothèque de 10 millions d'euros, l'assiette est de 10 millions, et le coût de l'inscription s'établit à environ 92 000 euros. La différence avec un calcul assis sur le prix d'achat dépasse 90 000 euros, ce qui n'a rien d'anecdotique, même sur ce segment de marché.
C'est aussi la raison pour laquelle deux acquéreurs qui achètent le même bien au même prix ne supportent pas les mêmes frais de garantie. Celui qui finance la totalité de son acquisition supporte une inscription sur la totalité. Celui qui n'emprunte qu'une fraction du prix ne supporte l'inscription que sur cette fraction. Le coût de l'hypothèque n'est pas indexé sur la valeur du bien, il est indexé sur le niveau de risque que la banque souhaite couvrir. Encore faut-il savoir ce que la banque inscrit exactement, car le montant du crédit n'est pas toujours celui de la garantie.
Montant emprunté et montant garanti ne coïncident pas toujours
Le montant inscrit peut dépasser le capital emprunté, car la banque a la faculté de faire garantir également des accessoires destinés à couvrir les intérêts, les frais et les éventuels impayés.
Le mécanisme est classique en matière de sûretés réelles : l'hypothèque ne couvre pas seulement le principal mais aussi ce qui s'y rattache. Selon la rédaction retenue dans l'acte, l'assiette du calcul peut donc être supérieure au seul capital prêté. C'est la raison pour laquelle il faut parler du montant de l'affectation hypothécaire et non du montant du crédit : les deux se confondent souvent, mais pas toujours, et l'écart se paie en droits.
La règle pratique qui en découle est simple. Ne calculez jamais votre budget sur le capital que vous empruntez, mais demandez à votre interlocuteur bancaire le montant précis qui figurera au bordereau, accessoires compris. Cette question, posée avant l'édition de l'offre de prêt, prend trente secondes et permet de savoir exactement à quoi s'en tenir. Les pratiques varient d'un établissement à l'autre, et la liste des banques présentes à Monaco donne la mesure du nombre d'acteurs susceptibles de financer une acquisition en Principauté. Une fois ce montant connu, le calcul tient en une ligne.
Quatre simulations chiffrées du coût d'inscription
Les ordres de grandeur suivants illustrent l'écart entre le prix d'acquisition et l'assiette réelle des frais d'hypothèque. Ils supposent que le montant inscrit correspond exactement au capital emprunté, hypothèse qui demande à être confirmée au cas par cas.
Coût indicatif d'une inscription hypothécaire à Monaco
Calcul à 0,92 % du montant inscrit (droit de 0,65 % au titre de la loi n° 580 du 29 juillet 1953 et émolument notarial de 0,27 % au titre de l'Ordonnance Souveraine n° 15.252 du 13 février 2002). Situation au 2 septembre 2026.
| Prix du bien | Montant inscrit | Coût à 0,92 % | Repère Petrini |
|---|---|---|---|
| 5 000 000 € | 3 000 000 € | 27 600 € | Financement minoritaire : le coût reste contenu |
| 20 000 000 € | 10 000 000 € | 92 000 € | Le cas le plus fréquent d'un budget non anticipé |
| 20 000 000 € | 15 000 000 € | 138 000 € | Financement majoritaire : l'écart devient structurant |
| 30 000 000 € | 20 000 000 € | 184 000 € | À intégrer dès la première discussion de financement |
Tableau réalisé par Petrini Exclusive Real Estate Monaco. Montants indicatifs calculés hors accessoires éventuels et hors autres frais d'acquisition, à confirmer auprès de la banque et du notaire pour chaque dossier.
Ces chiffres sont volontairement bruts. Ils ne remplacent pas un décompte notarial, mais ils donnent l'ordre de grandeur qui manque le plus souvent au moment où l'acquéreur arbitre entre payer comptant et recourir au crédit. Pour le reste du budget d'acquisition, notre simulateur de frais de notaire à Monaco permet d'obtenir une première estimation en quelques secondes. Reste une question que ces chiffres ne règlent pas : pourquoi l'acquéreur les découvre-t-il si tard ?
Pourquoi l'acquéreur découvre ce coût trop tard
Ce coût arrive tard parce qu'il n'apparaît qu'au moment de la mise en place de la garantie, c'est-à-dire à un stade où l'acquéreur est déjà engagé sur le bien.
La chronologie d'une acquisition à Monaco explique le phénomène. L'acheteur choisit son appartement, s'accorde sur un prix, signe et verse un acompte représentant généralement 10 % du prix entre les mains du notaire. Le financement se structure ensuite. Quand la banque détaille enfin sa garantie et le coût de son inscription, le dossier est déjà lancé, l'acompte est immobilisé et le calendrier est arrêté. L'acquéreur ne renonce pas à l'acquisition pour quatre-vingt-douze mille euros. Il les paie.
Vient ensuite une question que nos clients posent invariablement : pourquoi personne ne me l'a dit avant ? La réponse tient à la répartition des rôles. Nous considérons qu'il revient d'abord à l'établissement prêteur de détailler ce coût dès la présentation de son offre, puisque c'est lui qui décide de la garantie et de son montant. Le notaire, lui, intervient au moment de l'acte et chiffre alors ce qui a été décidé en amont. Reste l'agence, et c'est là que la situation se joue vraiment : un professionnel qui ne connaît pas ce mécanisme ne peut évidemment pas alerter son client. Le sujet n'est pas caché, il est simplement absent des conversations tant que personne ne le met sur la table.
Nous avons récemment accompagné un acquéreur dont le financement dépassait quinze millions d'euros et qui n'avait pas intégré ce poste dans son plan de financement. L'information ne lui était pas parvenue avant les dernières étapes du dossier, alors que le montant en jeu approchait les cent cinquante mille euros. Depuis, nous signalons systématiquement ce coût dès qu'un financement bancaire est envisagé, avant même la recherche du bien. Ce n'est pas un conseil financier, c'est une information de marché : nous disons qu'une dépense existe, nous en donnons l'ordre de grandeur, et nous renvoyons le client vers son banquier et son notaire pour le chiffre exact de son dossier.
Regard professionnel
Monaco n'est pas le marché intégralement comptant que l'on décrit
La couverture médiatique de Monaco laisse souvent entendre que les acquisitions s'y règlent systématiquement sans financement. Nos observations vont dans un autre sens : le recours au crédit reste fréquent, y compris chez des acquéreurs qui auraient les moyens de payer comptant. Le crédit répond alors à une logique d'effet de levier et d'organisation patrimoniale, pas à une contrainte de trésorerie. Les grandes fortunes internationales installées à Monaco ne font pas exception à cette pratique, si bien que le coût de la garantie hypothécaire concerne bien plus d'acquéreurs qu'on ne l'imagine sur ce segment.
Le coût d'entrée n'est pourtant que le premier rendez-vous. Le second arrive dix ans plus tard.
Que se passe-t-il au bout de dix ans de crédit
Une inscription hypothécaire conserve l'hypothèque pendant dix ans et doit être renouvelée avant l'expiration de ce délai pour préserver la garantie et son rang.
Ce point est très mal connu des acquéreurs, alors qu'il a des conséquences financières directes sur les financements longs. Le principe est ancien et constant en droit monégasque : l'article 113 de l'Ordonnance du 29 avril 1828 fixe ce délai décennal, et la jurisprudence du Tribunal de première instance de Monaco a rappelé que le défaut de renouvellement dans le délai de dix ans fait disparaître la garantie hypothécaire et son rang, sans faire disparaître la dette elle-même. Le créancier peut alors procéder à une nouvelle inscription, mais il perd son rang d'origine, ce qu'aucune banque n'accepte de gaieté de cœur.
Conséquence concrète pour un emprunteur : sur un crédit de vingt ans, et plus encore sur un crédit in fine dont le capital reste dû jusqu'à l'échéance, le renouvellement de l'inscription intervient alors que l'encours est encore très élevé. Le bordereau de renouvellement fait lui aussi l'objet d'un émolument notarial de 0,27 % au titre du même tarif, et la formalité de renouvellement donne lieu à perception. Autrement dit, un second coût hypothécaire significatif peut apparaître au bout d'une dizaine d'années, sur un montant restant dû qui n'a pas nécessairement diminué.
Ce second rendez-vous pèse d'autant plus lourd que le capital n'a pas diminué. C'est là que la structure même du crédit entre en jeu.
Amortissable ou in fine : la structure change la facture
La manière dont le capital se rembourse détermine le coût d'un éventuel renouvellement d'inscription au bout de dix ans.
Un crédit amortissable rembourse du capital à chaque échéance. Au bout de dix ans, la somme restant due a nettement diminué, et le renouvellement de l'inscription porte sur un montant plus faible. Un crédit in fine ne rembourse le capital qu'au terme, l'emprunteur ne versant entre-temps que les intérêts. Au bout de dix ans, l'encours est resté proche du montant initial, et le renouvellement se calcule sur cette base élevée.
Deux acquéreurs ayant emprunté la même somme au même moment peuvent ainsi supporter des coûts de garantie très différents sur la durée, uniquement à cause de la structure de remboursement retenue. C'est un paramètre à intégrer dès la construction du plan de financement, au même titre que le taux. Reste à ne pas confondre ce renouvellement avec un autre mécanisme, souvent évoqué dans la même conversation.
Renouvellement de l'inscription et réévaluation du bien : deux sujets distincts
Le renouvellement décennal est une formalité juridique de conservation de la garantie. La réévaluation périodique de l'appartement est une pratique bancaire de suivi du risque. Les deux n'obéissent pas à la même logique et ne se déclenchent pas au même moment.
Une banque peut parfaitement prévoir dans son contrat de crédit de faire réévaluer périodiquement le bien qu'elle finance, afin de vérifier que le rapport entre l'encours de la dette et la valeur des garanties reste dans les limites convenues. Si ce rapport se dégrade au-delà d'un seuil contractuel, l'établissement peut demander à l'emprunteur d'apporter des garanties complémentaires, de nantir des actifs additionnels ou de rembourser une partie du crédit par anticipation. Ce sont des clauses de couverture, dont les modalités figurent dans la documentation de prêt et varient d'un dossier à l'autre.
Cette réévaluation n'a rien à voir avec la péremption décennale de l'inscription. La première relève de la relation contractuelle entre la banque et son client, la seconde du droit des sûretés et de la publicité foncière. Un emprunteur peut voir son bien réévalué plusieurs fois sans qu'aucun renouvellement d'inscription ne soit dû, et inversement. Confondre les deux conduit à mal anticiper aussi bien les coûts que les obligations. Entrée, renouvellement : il manque encore un troisième moment, celui de la sortie.
Le coût de sortie : ce que coûte la mainlevée quand vous revendez
Faire lever une hypothèque a son propre tarif, distinct de celui de l'inscription, et il est plus élevé encore : environ 1 % de la somme libérée.
Le mécanisme est le suivant. Tant que le crédit court, l'inscription reste publiée à la Conservation des Hypothèques. Si vous revendez le bien avant l'extinction de cette inscription, l'acquéreur exige un bien libre de toute charge, et il faut donc procéder à une mainlevée, c'est-à-dire à la libération formelle de la garantie. Cette formalité est tarifée, elle aussi, par les mêmes textes.
L'Ordonnance Souveraine n° 15.252 du 13 février 2002 distingue deux cas de figure sous la rubrique « Mainlevée d'inscription hypothécaire ou de privilège ». Une mainlevée définitive ou partielle qui réduit la créance donne lieu à un émolument de 0,50 %. Une mainlevée qui réduit seulement le gage donne lieu à un émolument de 1 euro. La loi n° 580 du 29 juillet 1953 suit la même logique côté droits : les mainlevées totales ou partielles d'hypothèques relèvent du taux de 0,50 %, mais s'il y a seulement réduction de l'inscription, il n'est perçu qu'un droit fixe de 10 euros par acte.
Deux façons de lever une hypothèque, deux tarifs sans commune mesure
Émoluments issus de l'Ordonnance Souveraine n° 15.252 du 13 février 2002, droits issus de la loi n° 580 du 29 juillet 1953 (art. 8). Situation au 2 septembre 2026. Illustration sur une garantie de 10 millions d'euros.
| Opération | Émolument notarial | Droit perçu | Ordre de grandeur sur 10 M€ |
|---|---|---|---|
| Mainlevée définitive ou partielle réduisant la créance | 0,50 % (minimum 2 €) | 0,50 % | Environ 100 000 € |
| Opération réduisant seulement le gage ou l'inscription | 1 € | Droit fixe de 10 € | Quelques euros de formalité |
Tableau réalisé par Petrini Exclusive Real Estate Monaco. La qualification exacte de l'opération relève du notaire instrumentaire et de l'accord de la banque, dossier par dossier.
L'écart n'est pas une nuance de barème, c'est un rapport de plusieurs milliers à un. Et il explique une pratique que l'on rencontre sur la place monégasque, et que peu d'acquéreurs comprennent lorsqu'on la leur décrit.
Pourquoi certains vendeurs conservent une cave
Parce que sortir un appartement de l'assiette d'une hypothèque coûte quelques euros de formalité, là où la levée complète de la garantie coûte environ 1 % de la somme libérée.
Le point de départ est une réalité de l'immobilier monégasque : on achète rarement un seul lot. Une acquisition porte le plus souvent sur un appartement, une ou deux places de parking et une cave, et la banque inscrit son hypothèque sur l'ensemble de ces lots. L'assiette de la garantie embrasse donc l'ensemble.
Vient le jour de la revente, avant que l'inscription ne soit arrivée à son terme. Deux chemins s'ouvrent. Le premier consiste à demander la mainlevée de l'hypothèque, qui constate l'extinction de la créance et déclenche le tarif de 0,50 % d'émolument et de 0,50 % de droit. Le second consiste à ne faire sortir de l'assiette que les lots effectivement vendus, l'appartement et le parking, en laissant l'inscription vivre sur un lot que le vendeur conserve, en pratique la cave.
Il faut ici corriger une formulation que l'on entend souvent, car elle empêche de comprendre le mécanisme. On ne « transfère » pas l'hypothèque de l'appartement vers la cave. La cave se trouvait déjà dans l'assiette depuis l'origine. Ce que l'on fait, c'est faire sortir les autres lots de cette assiette. L'inscription ne se déplace pas, elle rétrécit.
L'appartement et le parking sont alors vendus libres de toute inscription, tandis que la garantie continue formellement de porter sur la cave conservée. Et le calendrier décennal fait le reste : si l'inscription n'est pas renouvelée, elle cesse de produire effet à l'expiration des dix ans, sans qu'aucune mainlevée définitive ait eu à être payée.
Trois conditions rendent ce raisonnement opérant, et elles ne dépendent pas du vendeur. Il faut que les lots soient juridiquement autonomes et identifiés comme tels. Il faut que la banque l'accepte, ce qui suppose que sa créance soit soldée ou suffisamment couverte autrement, car une cave ne constitue évidemment pas une garantie économique sérieuse pour un encours de plusieurs millions. Il faut enfin que le notaire qualifie l'opération, puisque c'est cette qualification qui détermine le tarif applicable. Autrement dit, ce n'est pas un droit de l'emprunteur, c'est une possibilité à négocier, et elle se prépare bien avant la mise en vente.
Nous avons vu ce montage mis en œuvre. Ce n'est donc ni une théorie ni une rumeur de couloir, et c'est précisément pour cette raison qu'il mérite d'être expliqué correctement : un vendeur qui découvre l'existence de cette possibilité une fois le compromis signé n'a plus la main pour l'organiser. La question se pose au moment où l'on décide de quels lots on se sépare, pas au moment où l'on signe.
Le montage de la cave joue sur la sortie. D'autres choix, en amont, jouent sur l'entrée : la nature même de la garantie.
Toutes les garanties n'ont pas le même coût de formalité
Le tarif applicable dépend de la nature de la sûreté prise par la banque, et cet écart est considérable : de 0,92 % pour une hypothèque à quelques dizaines d'euros pour un gage de valeurs mobilières.
Le constat est purement documentaire. La même loi n° 580 du 29 juillet 1953 qui fixe à 0,65 % le droit sur les inscriptions de créances hypothécaires prévoit à son article 29 un tarif de 0,01 % pour les inscriptions de nantissements, et à son article 2 bis un droit fixe de 50 euros pour l'enregistrement de tout acte constitutif d'un gage de monnaie ou de valeurs mobilières (texte intégral sur Legimonaco). Le tableau ci-dessous met ces mécanismes en regard.
Les quatre grandes familles de garanties, et ce qu'elles coûtent en formalité
Tarifs de formalité issus de la loi n° 580 du 29 juillet 1953 (art. 2 bis et 29) et de l'Ordonnance Souveraine n° 15.252 du 13 février 2002. Situation au 2 septembre 2026. Hors intérêts, frais de dossier et frais d'expertise.
| Garantie | Ce qu'elle porte | Coût de formalité | Ce que cela implique |
|---|---|---|---|
| Hypothèque conventionnelle | L'appartement financé | 0,92 % du montant inscrit | La banque peut faire vendre le bien et se payer par priorité. Inscription à renouveler avant dix ans. |
| Nantissement d'actifs financiers, dit crédit lombard | Un portefeuille de titres, fonds ou obligations | 0,01 % à l'inscription, 50 € de droit fixe sur l'acte de gage | Les actifs restent votre propriété et continuent de produire. Apport complémentaire exigible si les marchés baissent. |
| Montage mixte | Le bien et un portefeuille en complément | 0,92 % sur la seule part hypothéquée | Fréquent sur les gros dossiers. Le coût suit le montant réellement inscrit, pas le montant prêté. |
| Promesse d'affectation hypothécaire | Un engagement à hypothéquer plus tard | Aucune inscription, donc aucun droit d'inscription | Rien n'est publié aujourd'hui. La banque devra faire inscrire le jour venu, sans le rang qu'elle aurait eu. |
Tableau réalisé par Petrini Exclusive Real Estate Monaco. Les coûts indiqués sont ceux de la formalité de garantie uniquement. Le choix de la sûreté relève de la banque prêteuse et de chaque dossier.
Le crédit lombard : une garantie sans hypothèque
Le crédit lombard est un prêt garanti par la mise en gage d'un portefeuille financier, et non par une hypothèque sur le bien acheté.
Le mécanisme se résume simplement. Vous détenez des titres, des obligations ou des fonds, et vous ne souhaitez pas les vendre pour acheter votre appartement. Vous les mettez en gage auprès de la banque, qui vous prête en contrepartie un pourcentage de leur valeur. Vous restez propriétaire de ces actifs et continuez à percevoir les dividendes et les coupons qu'ils produisent. En revanche, vous ne pouvez plus en disposer librement tant que le crédit court.
Le pourcentage prêté dépend de la nature des actifs déposés. Un portefeuille obligataire de bonne qualité permet un financement plus élevé qu'une ligne d'actions volatile, parce que la banque calibre son avance sur le risque de baisse de la garantie. Cette même logique explique la principale contrepartie du dispositif : si la valeur du portefeuille recule, l'établissement peut exiger un apport complémentaire ou un remboursement partiel afin de rétablir le rapport convenu entre la dette et la garantie. C'est ce que l'on appelle un appel de marge.
Le lombard déplace donc le risque du bien immobilier vers les marchés financiers. Il n'est pas « moins cher » dans l'absolu, puisqu'il porte ses propres intérêts et ses propres exigences. Ce qui est certain et documenté, c'est le seul point qui nous occupe ici : sans hypothèque inscrite, la formalité de 0,92 % ne s'applique pas. La comparaison s'arrête là où commence le conseil, et cette frontière mérite d'être tracée clairement.
Ce que nous disons, et ce que nous ne disons pas
Notre rôle s'arrête à l'information de marché. Nous ne conseillons pas sur les structures de financement et ne portons aucune appréciation sur l'opportunité de tel ou tel produit bancaire : ce n'est ni notre métier ni notre agrément.
Ce que nous savons et ce que nous disons à nos clients tient en trois points. Un coût de garantie existe. Il varie fortement selon la sûreté retenue, dans un rapport qui peut aller de un à plusieurs milliers. Et le choix de cette sûreté appartient à la banque prêteuse, en fonction du profil du dossier, jamais à l'acquéreur seul. La question mérite donc d'être posée tôt, à ceux qui ont autorité pour y répondre. Encore faut-il savoir laquelle poser.
Comment anticiper le coût réel de son financement
Trois questions posées avant la signature de l'offre de prêt suffisent à écarter la mauvaise surprise.
- Quel montant exact sera porté sur le bordereau d'inscription, accessoires compris ?
- Quel est le coût total de la formalité, droit et émolument notarial détaillés séparément ?
- La durée du crédit impose-t-elle un renouvellement d'inscription, et à quelle échéance ?
Ces trois réponses, obtenues par écrit, transforment un poste flou en une ligne budgétaire précise. Elles se combinent ensuite avec les autres frais d'achat immobilier à Monaco pour donner le coût complet de l'acquisition, celui qu'il faut comparer au prix affiché du bien.
C'est là que la qualité de l'accompagnement se mesure. Notre agence suit le marché monégasque immeuble par immeuble depuis plus de quarante ans, avec la mémoire des transactions et des résidences que cette continuité permet. Cette connaissance ne sert pas seulement à situer un prix : elle permet d'ordonner un dossier, d'anticiper les points de friction avec la banque et le notaire, et de dire à un acquéreur ce que personne ne lui a dit avant l'heure où il ne peut plus reculer. Sur un achat à plusieurs millions d'euros, la valeur du conseil se juge à ce qu'il évite, pas à ce qu'il promet.
Un acquéreur qui envisage aujourd'hui un penthouse à vendre à Monaco financé pour moitié doit lire son plan de financement avec une ligne de plus. Elle n'est pas la plus élevée du décompte. C'est simplement celle que l'on découvre le plus tard, et c'est ce qui la rend coûteuse.
FAQFrais d'hypothèque Monaco
Questions fréquentes sur les frais d'hypothèque à Monaco
- Combien coûte une hypothèque à Monaco ?
Une inscription hypothécaire coûte environ 0,92 % du montant garanti à Monaco. Ce taux additionne un droit de 0,65 % au titre de la formalité hypothécaire et un émolument notarial de 0,27 % pour la rédaction du bordereau d'inscription. Sur une inscription de 10 millions d'euros, le coût atteint donc environ 92 000 euros. - Les frais d'hypothèque sont-ils calculés sur le prix du bien ou sur le montant emprunté ?
Ni tout à fait l'un ni tout à fait l'autre : ils se calculent sur le montant de l'affectation hypothécaire, c'est-à-dire la somme réellement portée sur le bordereau d'inscription. Ce montant correspond souvent au capital emprunté, mais il peut le dépasser lorsque la banque fait garantir des accessoires couvrant intérêts et frais. Le prix d'achat du bien n'entre jamais dans le calcul. - Combien coûte la mainlevée d'une hypothèque à Monaco ?
Tout dépend de la nature de l'opération, et l'écart est considérable. Une mainlevée définitive ou partielle qui réduit la créance donne lieu à un émolument notarial de 0,50 % et à un droit de 0,50 %, soit environ 1 % de la somme libérée, près de 100 000 euros sur une garantie de 10 millions. Une opération qui réduit seulement le gage relève d'un émolument de 1 euro et d'un droit fixe de 10 euros. La qualification exacte de l'opération appartient au notaire et à la banque. - Faut-il payer à nouveau l'hypothèque pendant la durée du crédit ?
Oui, si le crédit dépasse dix ans. Une inscription conserve l'hypothèque pendant dix ans et doit être renouvelée avant ce terme pour préserver la garantie et son rang. Le bordereau de renouvellement donne lieu au même émolument notarial de 0,27 %, et la formalité à perception, sur le montant restant dû. Un crédit in fine long peut ainsi générer un second coût élevé. - Peut-on éviter l'hypothèque pour acheter à Monaco ?
Le choix de la garantie appartient à la banque prêteuse, pas à l'acquéreur. D'autres sûretés existent et n'ont pas le même tarif de formalité : la loi n° 580 du 29 juillet 1953 fixe à 0,01 % le droit sur les inscriptions de nantissements et à 50 euros l'enregistrement d'un acte de gage de valeurs mobilières, contre 0,65 % sur les inscriptions hypothécaires. C'est le cas du crédit lombard, garanti par la mise en gage d'un portefeuille financier : sans hypothèque inscrite, la formalité de 0,92 % ne s'applique pas. Petrini Exclusive Real Estate Monaco recommande de poser cette question à son banquier et à son notaire avant l'édition de l'offre de prêt.
Auteur

Nos derniers biens disponibles
 Exclusivité
7 000 €
+ Charges
: 225
€
Buckingham Palace · Monte-Carlo
Élégant 2 pièces rénové au cœur de Monaco – Le Buckingham Palace
Au cœur de Monaco, dans la résidence Le Buckingham Palace, découvrez cet appartement entièrement rénové de 57,50 m², dont 9 m² de balcon, offrant des prestations contemporaines de qualité.
 2 650 000 €
Résidence Saint Georges · La Rousse - Saint Roman
Grand 2 pièces - Résidence de standing
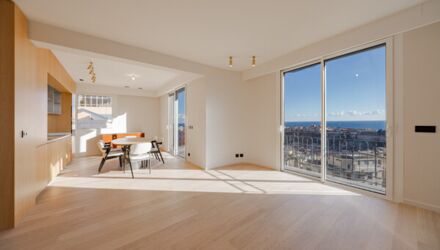
Situé au sein de la Résidence Saint Georges, une résidence recherchée avec service de conciergerie, ce bel appartement de 81 m² bénéficie d'un environnement calme tout en étant à proximité immédiate des commerces, des plages du Larvotto et de toutes les commodités.
 Exclusivité
Prix sur demande
Palais du Printemps · Moneghetti
Magnifique penthouse rénové avec vue sur la mer - Le Palais du Printemps
Au cœur des Moneghetti, découvrez ce penthouse en duplex, fusion parfaite entre l'élégance d'un immeuble Bourgeois et une rénovation contemporaine. Montez par son escalier intérieur et laissez-vous surprendre par une grande terrasse sur le toit, équipée d'une pergola et d'une cuisine d'été, dévoilant une vue imprenable sur la mer Méditerranée.
Recherches fréquentes
Les derniers articles


Monaco vs Luxembourg : Fiscalité, Style de Vie
En savoir plus

Contactez notre agence immobilière à Monaco



Dans quel quartier souhaitez-vous rechercher votre futur appartement ?


